Domain 4bm.de kaufen?
Wir ziehen mit dem Projekt
4bm.de um.
Sind Sie am Kauf der Domain
4bm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain 4bm.de kaufen?
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **

Ähnliche Suchbegriffe für Verbindlichkeit
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
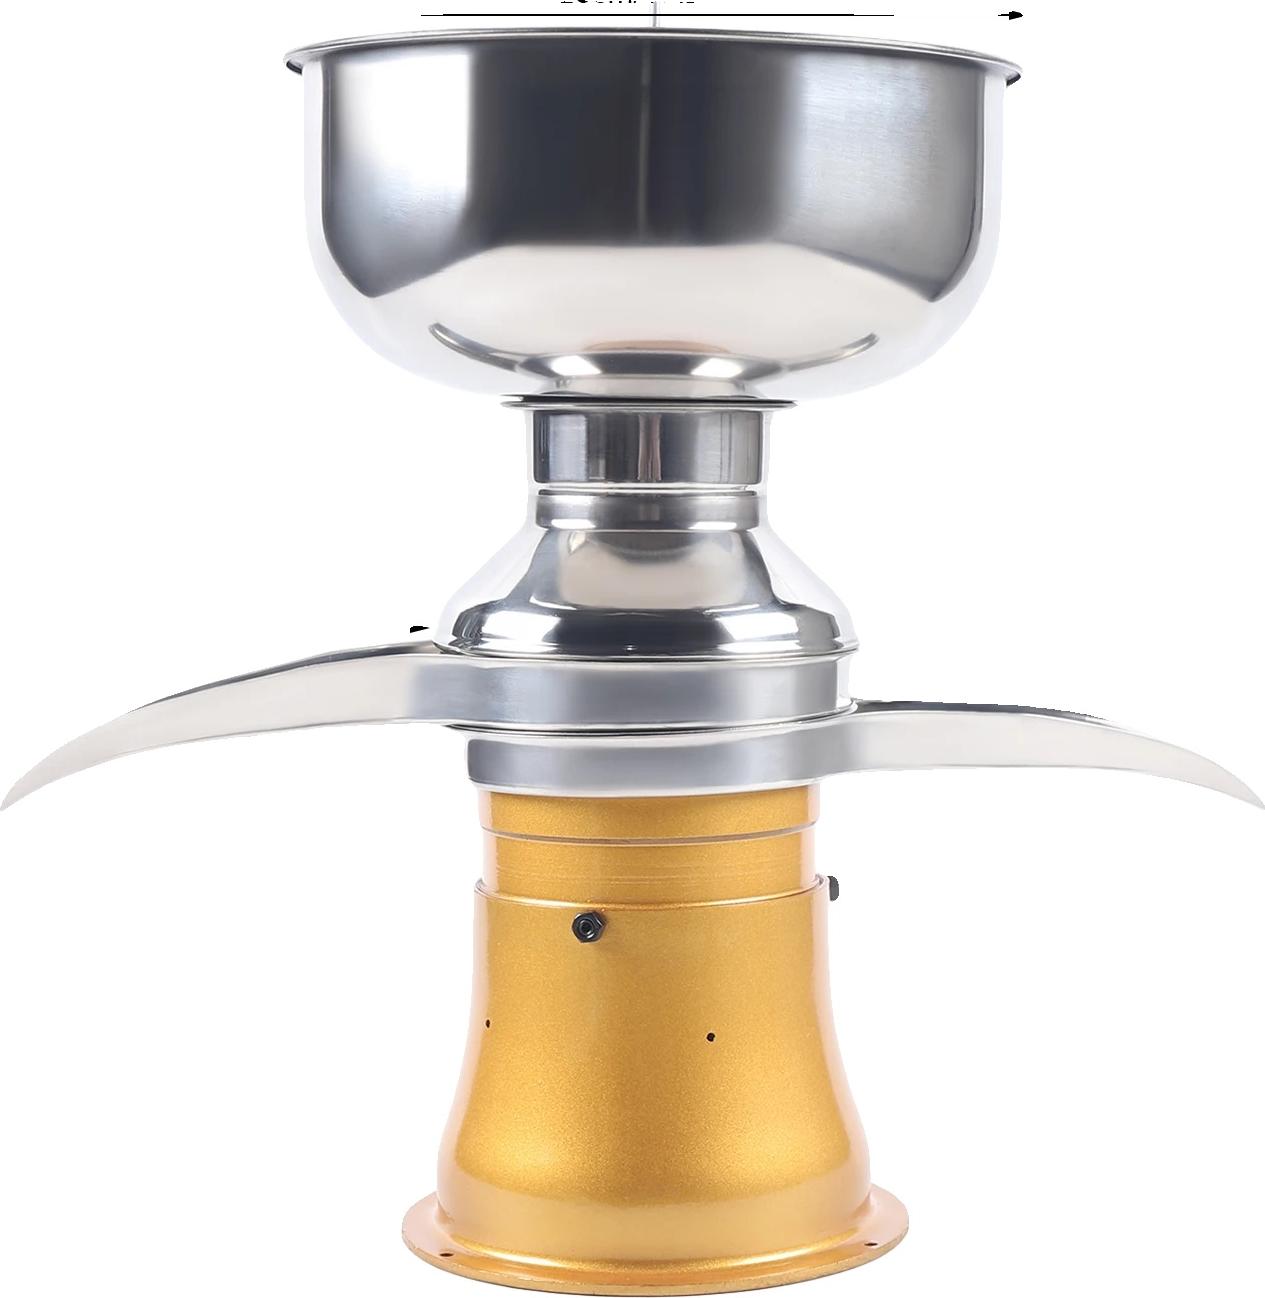
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V318,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **

Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Verbindlichkeit:
-
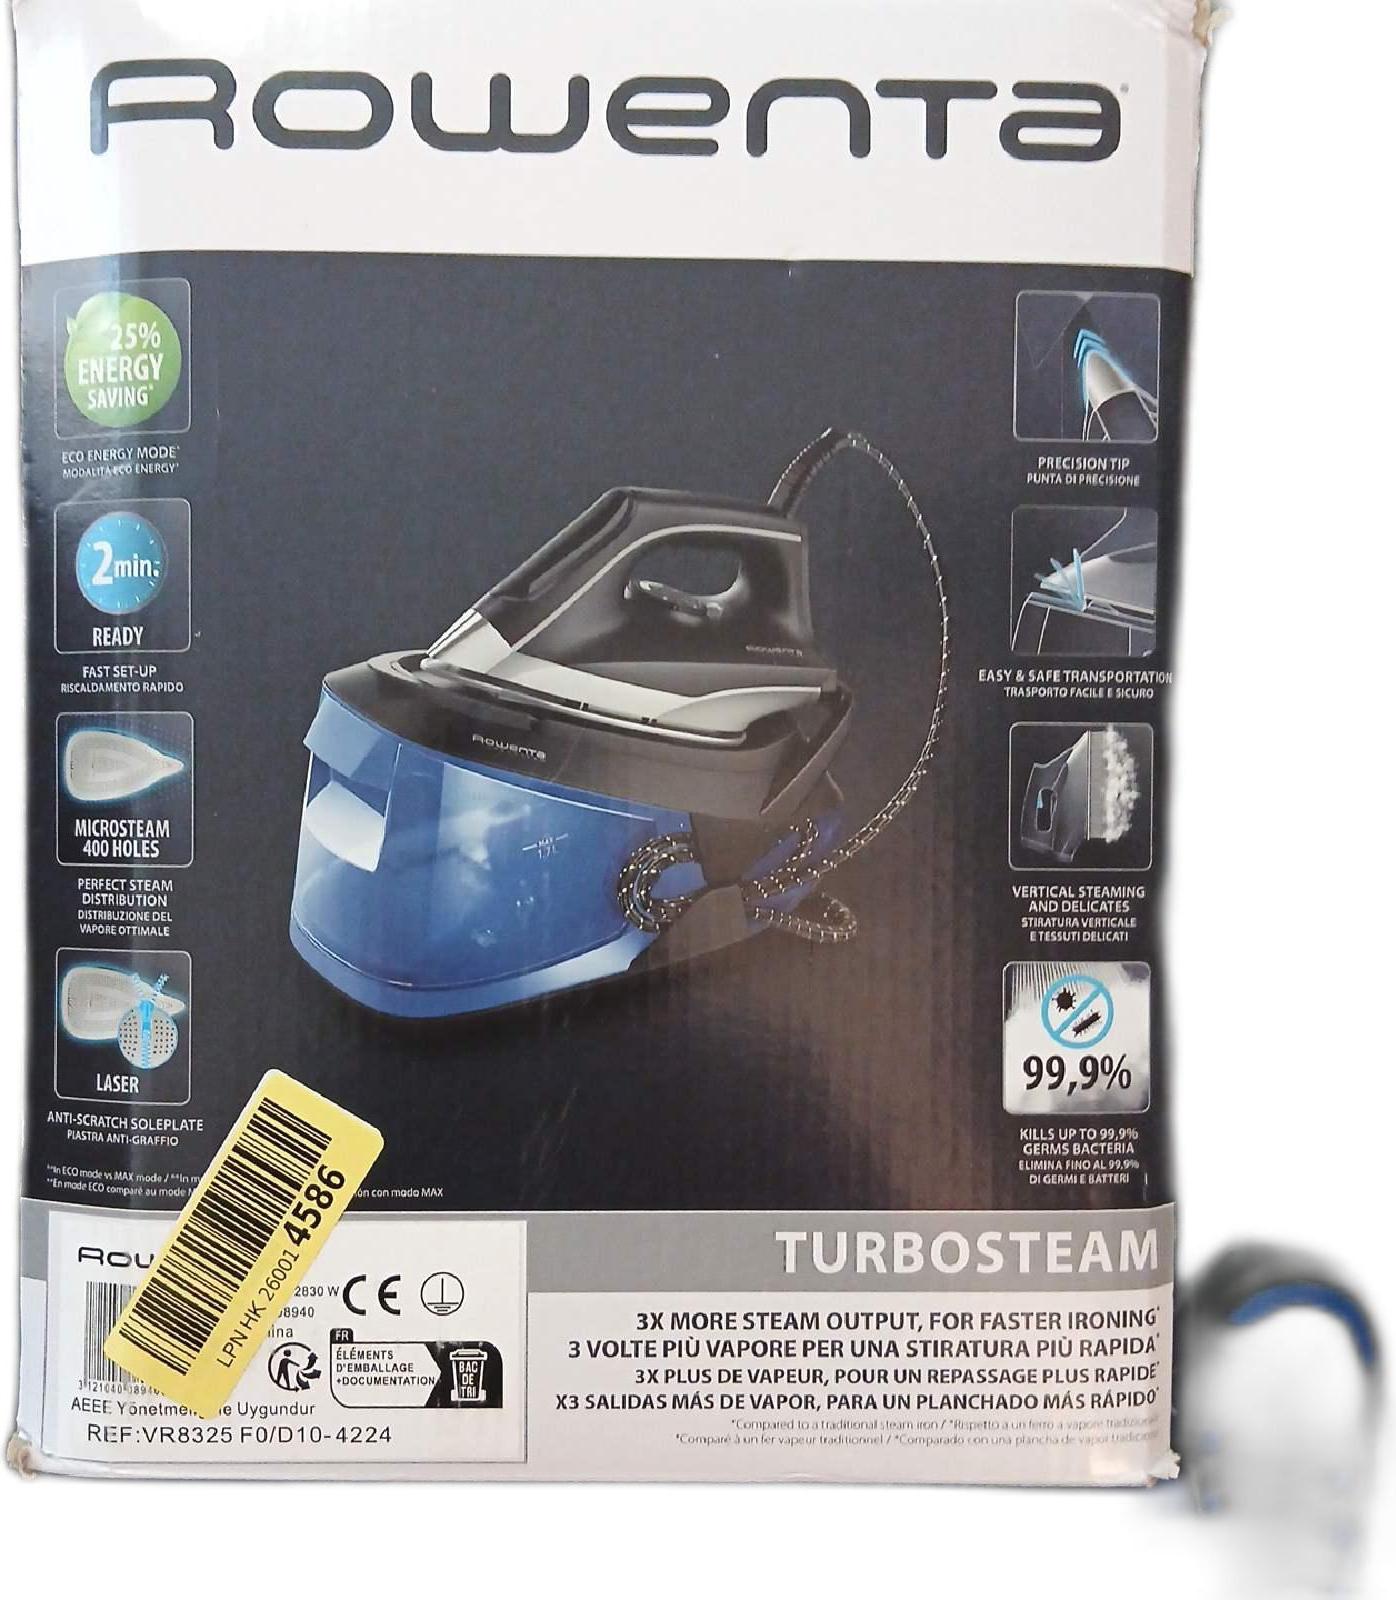
Rowenta Dampfgenerator Turbosteam 2600 Watt Dampf Technologie Bügeleisen EffizienzErleben Sie unübertroffene Bügelglätte mit dem Rowenta Dampfgenerator Turbosteam. Mit einer Leistung von 2600 Watt und innovativer Dampftechnologie bietet dieses Bügeleisen herausragende Effizienz und Leistung. Dank des leistungsstarken Dampfausstoßes werden selbst hartnäckige Falten mühelos geglättet. Die intelligente Technologie sorgt für optimale Dampfverteilung und eine gleichmäßige Bügelergebnisse. Der große Wassertank ermöglicht längere Bügelsitzungen ohne Unterbrechungen. Das ergonomische Design und die hochwertige Verarbeitung machen das Bügeln zu einer angenehmen Erfahrung. Holen Sie sich jetzt den Rowenta Dampfgenerator Turbosteam und erleichtern Sie sich das Bügeln! Das Produkt kann zusätzlich mit speziellen Bügelzubehör erworben werden, um das Bügelerlebnis zu optimieren. Bitte lesen Sie vor Gebrauch die Bedienungsanleitung sorgfältig durch. Entdecken Sie die Kraft und Effizienz des Rowenta Dampfbügeleisens mit 2600 Watt Leistung. Das Turbosteam-System sorgt für eine präzis316,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht eine Verbindlichkeit?
Eine Verbindlichkeit entsteht, wenn ein Unternehmen eine rechtliche oder vertragliche Verpflichtung eingeht, die in der Zukunft zu einer finanziellen Belastung führen wird. Dies kann beispielsweise durch den Abschluss eines Liefervertrags, eines Kreditvertrags oder einer Mietvereinbarung geschehen. Sobald diese Verpflichtung eingegangen ist, muss das Unternehmen die Verbindlichkeit in seiner Buchhaltung erfassen. Erst zu diesem Zeitpunkt entsteht die Verbindlichkeit offiziell und muss in der Bilanz ausgewiesen werden. **
-
Wo werden die Verbindlichkeit gebucht?
Die Verbindlichkeiten werden in der Bilanz eines Unternehmens auf der Passivseite ausgewiesen. Dort werden sie unter dem Posten "Verbindlichkeiten" oder "Langfristige Verbindlichkeiten" erfasst. Verbindlichkeiten entstehen, wenn ein Unternehmen Güter oder Dienstleistungen von Lieferanten oder Dienstleistern erhält, für die es zu einem späteren Zeitpunkt bezahlen muss. Die Buchung der Verbindlichkeiten erfolgt in der Regel durch den Soll-Buchungssatz auf der Seite des Passivkontos und dem Haben-Buchungssatz auf der Seite des entsprechenden Aufwands- oder Bestandskontos. Die genaue Buchung der Verbindlichkeiten hängt von der Art der Verbindlichkeit ab, z.B. Lieferantenverbindlichkeiten, Darlehen oder Rückstellungen. **
-
Wann Rückstellung wann sonstige Verbindlichkeit?
Rückstellungen werden gebildet, wenn ein Unternehmen Verpflichtungen gegenüber Dritten hat, die zum Bilanzstichtag wahrscheinlich eintreten und deren Höhe mit ausreichender Sicherheit geschätzt werden kann. Diese Verpflichtungen können beispielsweise aus Garantien, Gewährleistungen oder drohenden Verlusten resultieren. Sonstige Verbindlichkeiten hingegen sind finanzielle Verpflichtungen, die zum Bilanzstichtag bereits entstanden sind, aber noch nicht fällig sind. Dazu zählen beispielsweise Lieferantenverbindlichkeiten, Steuerrückstellungen oder noch nicht abgerechnete Rechnungen. Die Entscheidung, ob eine Verpflichtung als Rückstellung oder sonstige Verbindlichkeit ausgewiesen wird, hängt also davon ab, ob die Verpflichtung bereits zum Bilanzstichtag besteht und ob ihre Höhe mit ausreichender Sicherheit geschätzt werden kann. Rückstellungen dienen dazu, zukünftige Verpflichtungen angemessen in der Bilanz abzubilden, während sonstige Verbindlichkeiten bereits entstandene Verpflichtungen darstellen, die jedoch noch nicht beglichen wurden. Es ist daher wichtig, zwischen Rückstellungen und sonstigen Verbindlichkeiten zu unterscheiden, um eine korrekte **
-
Was ist eine kurzfristige Verbindlichkeit?
Was ist eine kurzfristige Verbindlichkeit? Eine kurzfristige Verbindlichkeit ist eine Schuld oder Verpflichtung, die innerhalb eines Jahres oder eines Betriebszyklus fällig wird. Typische Beispiele für kurzfristige Verbindlichkeiten sind Lieferantenkredite, kurzfristige Darlehen oder ausstehende Rechnungen. Sie werden in der Bilanz eines Unternehmens als aktuelle Verbindlichkeiten ausgewiesen und sind wichtige Kennzahlen für die Liquiditätsanalyse. Kurzfristige Verbindlichkeiten müssen in der Regel schnell beglichen werden, um finanzielle Engpässe zu vermeiden. **
Ähnliche Suchbegriffe für Verbindlichkeit
-
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V318,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Recht der DigitalisierungRecht der Digitalisierung , Vorschriftensammlung , Tagfahrleuchten > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20231012, Produktform: Kartoniert, Titel der Reihe: wbv Publikation##, Redaktion: Förster, Achim~Uhrich, Ralf~Zech, Herbert, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 921, Themenüberschrift: LAW / Commercial / General, Keyword: Daten; IT-Sicherheit; Immaterialgüterrecht; Künstliche Intelligenz; Plattformen, Fachschema: Philosophie / Recht~Rechtsphilosophie~Soziologie / Recht, Kriminalität~Privatrecht~Zivilgesetz~Zivilrecht~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache~Familienrecht~Finanzwirtschaft~Wirtschaftsgesetz~Wirtschaftsrecht~Sachenrecht~Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Erbrecht, Fachkategorie: Rechtsmethodik, Rechtstheorie und Rechtsphilosophie~Zivilrecht, Privatrecht, allgemein~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Familienrecht~Finanzrecht, allgemein~Immobiliarrecht, allgemein~Steuer- und Abgabenrecht~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Erbrecht, Region: Deutschland, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Nachschlagewerke, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: VIII, Seitenanzahl: 913, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. K, Verlag: Mohr Siebeck GmbH & Co. KG, Länge: 233, Breite: 154, Höhe: 37, Gewicht: 1034, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, eBook EAN: 9783161626791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung und ZivilverfahrenDigitalisierung und Zivilverfahren , Die Digitalisierung hat Zivilverfahren fundamental verändert. Das Handbuch behandelt alle im Zivilverfahren relevanten Themen der Digitalisierung und soll Richter/Richterinnen und Anwälte/Anwältinnen in die Lage versetzen, die digitalen Möglichkeiten der zivilrechtlichen Verfahrensführung zu kennen und richtig zu nutzen sowie die rechtswissenschaftliche und technische Entwicklung auf dem Gebiet der Digitalisierung aufzeigen. , Reflektoren > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20230704, Produktform: Leinen, Titel der Reihe: De Gruyter Handbuch / De Gruyter Handbook##, Redaktion: Riehm, Thomas~Dörr, Sina, Auflage: 23001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 906, Themenüberschrift: LAW / Civil Procedure, Keyword: Digitalization; civil proceedings, Fachschema: Recht~Prozess (juristisch) / Zivilprozess~Zivilprozess - Zivilprozessordnung - ZPO~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Imprint-Titels: De Gruyter Handbuch, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Rechtssysteme: Zivilprozessrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XLII, Seitenanzahl: 864, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gruyter, Walter de GmbH, Verlag: Gruyter, Walter de GmbH, Verlag: de Gruyter, Walter, GmbH, Länge: 254, Breite: 182, Höhe: 52, Gewicht: 1582, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Alternatives Format EAN: 9783110755794 9783110755787, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,149,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Verbindlichkeit Buchhaltung?
Eine Verbindlichkeit in der Buchhaltung ist eine finanzielle Verpflichtung, die ein Unternehmen gegenüber Dritten hat. Dies kann beispielsweise eine ausstehende Rechnung an Lieferanten oder Gehaltszahlungen an Mitarbeiter sein. Verbindlichkeiten werden in der Bilanz als Passiva ausgewiesen und sind wichtige Kennzahlen für die finanzielle Gesundheit eines Unternehmens. Sie müssen regelmäßig erfasst, überwacht und beglichen werden, um die Liquidität des Unternehmens sicherzustellen. Eine genaue Buchführung und Verwaltung von Verbindlichkeiten ist daher entscheidend für den langfristigen Erfolg eines Unternehmens. **
-
Was ist eine langfristige Verbindlichkeit?
Was ist eine langfristige Verbindlichkeit? Eine langfristige Verbindlichkeit ist eine finanzielle Verpflichtung, die innerhalb eines Zeitraums von mehr als einem Jahr fällig wird. Typische Beispiele für langfristige Verbindlichkeiten sind langfristige Darlehen, Anleihen oder Hypotheken. Diese Verbindlichkeiten sind wichtig für Unternehmen, um langfristige Investitionen zu finanzieren und ihre Geschäftstätigkeit aufrechtzuerhalten. Langfristige Verbindlichkeiten werden in der Bilanz eines Unternehmens ausgewiesen und können Auswirkungen auf die finanzielle Gesundheit und Stabilität des Unternehmens haben. Es ist wichtig, langfristige Verbindlichkeiten sorgfältig zu verwalten, um sicherzustellen, dass das Unternehmen seine finanziellen Verpflichtungen langfristig erfüllen kann. **
-
Wann wird die Verbindlichkeit gebucht?
Die Verbindlichkeit wird gebucht, wenn ein Unternehmen eine Verpflichtung eingeht, in der Zukunft Geld oder Leistungen an einen Dritten zu zahlen. Dies kann beispielsweise der Fall sein, wenn Lieferantenrechnungen noch nicht beglichen wurden oder wenn Kredite aufgenommen werden. Die Buchung der Verbindlichkeit erfolgt in der Regel zum Zeitpunkt des Entstehens der Verpflichtung, unabhhängig davon, wann die Zahlung tatsächlich erfolgt. Durch die Buchung der Verbindlichkeit wird die finanzielle Situation des Unternehmens transparenter und die Verpflichtungen werden in der Bilanz ausgewiesen. Dies ermöglicht es den Stakeholdern, einen besseren Überblick über die finanzielle Lage des Unternehmens zu erhalten. **
-
Was ist eine ungewisse Verbindlichkeit?
Eine ungewisse Verbindlichkeit ist eine finanzielle Verpflichtung, bei der der genaue Betrag oder Zeitpunkt der Zahlung unsicher ist. Dies kann auf unklaren Vertragsbedingungen, rechtlichen Streitigkeiten oder anderen Unsicherheiten beruhen. Unternehmen müssen diese ungewissen Verbindlichkeiten in ihren Bilanzen angeben und möglicherweise Rückstellungen bilden, um sich auf mögliche Zahlungen vorzubereiten. Es ist wichtig, dass Unternehmen die Risiken und potenziellen Auswirkungen ungewisser Verbindlichkeiten genau bewerten, um finanzielle Stabilität und Transparenz zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.